


Lagerverwaltung
So funktioniert die mobile und digitale Inventur mit Scannern
Alle Infos zum Ablauf der Inventur und Tipps für eine erfolgreiche Umsetzung
Geschätzte Lesedauer: 17 min

Lagerverwaltung
Alle Infos zum Ablauf der Inventur und Tipps für eine erfolgreiche Umsetzung
Geschätzte Lesedauer: 17 min
Die digitale Inventur ersetzt Papierlisten durch Barcodescanner und eine mobile Warehouse Management Software. Mitarbeitende scannen Artikelnummern oder Lagerplätze und melden das gezählte Ergebnis in Echtzeit an das ERP-System zurück. Je nach Unternehmensgröße und Warenstruktur eignen sich dafür unterschiedliche Inventurverfahren, von der klassischen Stichtagsinventur bis zur permanenten Inventur, die sich besonders gut mit einer mobilen Scannerlösung kombinieren lässt.
Digitale Inventur bedeutet: Schluss mit Papierlisten, Übertragungsfehlern und stundenlangem Nachtippen. Wer die Bestandsaufnahme mit Barcodescannern und einer mobilen Softwarelösung durchführt, erfasst Lagerbestände in Echtzeit, meldet Ergebnisse direkt ans ERP-System zurück und reduziert den Inventuraufwand auf ein Minimum. Wir erklären, wie die digitale Inventur funktioniert, welche Inventurverfahren es gibt und warum der Umstieg auf eine Scannerlösung im Lager für viele Unternehmen der entscheidende Schritt zu einer fehlerfreien Bestandsaufnahme und einer effizienten Lagerverwaltung ist.
Die digitale Inventur bezeichnet die softwaregestützte, mobile Erfassung von Lagerbeständen mithilfe von Barcodescannern. Anstatt Bestände auf Papier zu dokumentieren und anschließend manuell ins ERP-System zu übertragen, scannen Mitarbeiter Artikelnummern oder Lagerplätze direkt vor Ort. Die erfassten Mengen werden in Echtzeit und medienbruchfrei an das angebundene ERP-System zurückgemeldet.
Bei einer Inventur werden alle Gegenstände sowie die Schulden eines Unternehmens zu einem Stichtag dokumentiert. Die Inventur beschreibt somit den Vorgang des Zählens, Messens oder Wiegens und dient der Bestandserfassung. Die Bestände gelten als Vermögenswerte und werden nach Art und Menge erfasst. Während sich Lizenzen, Schutzrechte oder Forderungen durch das Aufstellen von Saldenlisten nachweisen lassen, müssen materielle Vermögensgegenstände gewogen, gezählt und gemessen werden. Die Inventur wird zum Ende jedes Geschäftsjahres sowie bei der Gründung, Firmenübernahme und Geschäftsaufgabe durchgeführt. Das Ergebnis ist das Inventar, also das schriftliche Ergebnis der Inventur, das die vollständige Aufstellung aller Vermögenswerte umfasst und als Grundlage für die Bilanz herangezogen wird.
Gesetzlich ist die Inventur für alle Kaufleute und Unternehmen verpflichtend, die der doppelten Buchführung unterliegen. Geregelt wird dies durch § 240 HGB sowie § 140 und § 141 der Abgabenordnung. Eine Inventur muss von diesen Unternehmen einmal pro Jahr zum Abschluss des Geschäftsjahres durchgeführt werden. Je nach Inventurart darf der Zeitpunkt der Durchführung weiter vom Stichtag entfernt liegen. Der Stichtag ist in der Regel der Bilanzstichtag und markiert den Abschluss des Geschäftsjahres. Wer die Inventur nicht oder fehlerhaft durchführt, riskiert die steuerliche Verwerfung der Buchführung, den Vorwurf der Steuerhinterziehung und im schlimmsten Fall strafrechtliche Konsequenzen.

Lernen Sie die Highlights unserer Lagersoftware L-mobile WMS kennen. In einer kostenlosen Software-Demo zeigen wir Ihnen, wie Sie Lagerprozesse beschleunigen, Such- und Wegezeiten reduzieren und mehr Transparenz über Ihre Bestände schaffen. Entdecken Sie außerdem die Möglichkeiten unserer Standardschnittstellen zur Anbindung des L-mobile WMS an Ihr ERP-System.
Für den Start einer mobilen und digitalen Inventur braucht es genau drei Dinge: Einen Handscanner, eine mobile Warehouse Management Software zur Inventurerfassung und ein stabiles WLAN im Lager. Mit einer Softwarelösung wie L-mobile WMS führt das Inventurpersonal eine papierlose, fehlerfreie und mobile Inventur durch, die dabei vollständig in das bestehende ERP-System integriert ist. Der Ablauf einer digitalen Inventur mit Hilfe von Scannern folgt einem klaren, dreistufigen Muster. Dieses beginnt mit der Vorbereitung im ERP-System und endet mit der abgeschlossenen Bestandsmeldung.
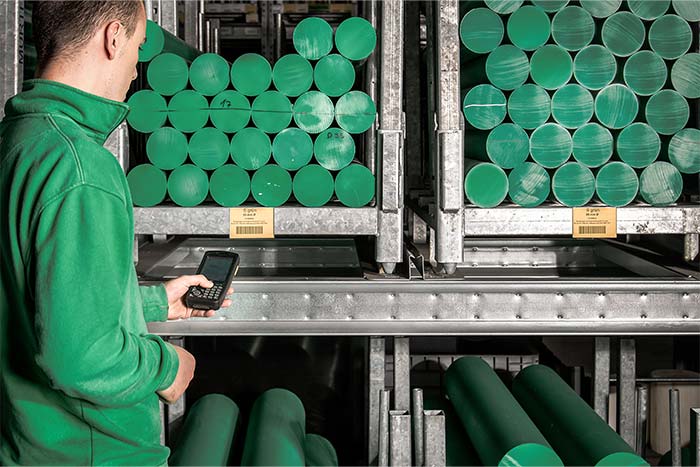
Wie ein digitalisierter Inventurprozess in der Praxis aussieht, zeigt das Unternehmen Engelmann Sensor GmbH. Seit 2021 setzt das Unternehmen im Lager auf die Warehouse Management Software L-mobile warehouse ready for Microsoft Dynamics AX. Die Abwicklung einer mobilen und digitalen Inventur sowie die lückenlose Anbindung an das ERP-System senkt die Fehlerquoten bei der Inventur heute nahezu auf null.
Welches passt zu Ihrem Unternehmen und lässt sich digital abbilden?
| Inventurverfahren | Zeitpunkt | Aufwand | Besonderheit |
|---|---|---|---|
| Stichtagsinventur | Bilanzstichtag (± 10 Tage) | Hoch | Exakter Abschluss, Betrieb steht dabei aber meist still |
| Vor-/nachverlegte Stichtagsinventur | Bis 3 Monate vor / 2 Monate nach Stichtag | Mittel | Genehmigung des Finanzamts erforderlich |
| Stichprobeninventur | Frei wählbar | Niedrig | Nur bei vielen gleichartigen Teilen zulässig |
| Permanente Inventur | Frei wählbar, verteilt übers Jahr | Niedrig | Lagerbuch und Dokumentation zwingend erforderlich |
Die Stichtagsinventur wird stets zu einem festgelegten Stichtag durchgeführt, meist dem sogenannten Bilanzstichtag. Ein wenig Flexibilität gibt es aber auch hier: Die Inventur kann bis zu zehn Tage vor oder nach dem Stichtagstermin erfolgen. Für den Zeitraum der Inventur steht der Betrieb in den meisten Fällen still, da die Mitarbeitenden voll und ganz für die körperliche Bestandsaufnahme eingespannt werden.
Ist es aus Personalmangel oder aufgrund der Menge an zu inventarisierenden Waren nicht möglich, die Bestandsaufnahme zum Stichtag durchzuführen, kann auf eine vor- oder nachverlegte Stichtagsinventur nach § 241 Abs. 3 HGB zurückgegriffen werden. In diesem Fall kann die Inventur auf einen beliebigen Tag innerhalb eines Zeitraums von drei Monaten vor oder zwei Monaten nach dem Bilanzstichtag verlegt werden.
Die bei der zeitversetzten Inventur ermittelten Bestände werden gemäß ihrem Wert fortgeschrieben oder rückgerechnet. Voraussetzung ist die systemseitige Unterstützung des Inventurverfahrens durch eine kaufmännische Software, z. B. ein ERP-System.
Bei der Stichprobeninventur wird nicht der gesamte Lagerbestand erfasst. Das Verfahren beschränkt sich auf ausgewählte, repräsentative Stichproben im Sinne von Zufallsstichprobenverfahren. Es darf nur von Unternehmen mit sehr vielen gleichartigen Teilen angewandt werden, bei denen eine vollständige Erfassung der Bestände unverhältnismäßig wäre. Nach der Zählung der Stichproben erfolgt eine Hochrechnung auf den Gesamtbestand. Der Stichprobenfehler darf dabei maximal ein Prozent der Grundgesamtheit betragen. Zur Berechnung der Ergebnisse dürfen ausschließlich anerkannte mathematisch-statistische Verfahren wie die Mittelwertschätzung angewendet werden.
Um einen exakten Überblick über sämtliche Bestände zu jedem Zeitpunkt sicherzustellen, ist die permanente Inventur nach § 241 Abs. 2 HGB gut geeignet. Die Bestandserfassung findet dabei über das Geschäftsjahr verteilt statt. Voraussetzung ist ein System, das die Rückrechnung und Fortschreibung der Zu- und Abgänge des Lagerbestandes ermöglicht.
Die permanente Inventur beginnt mit einer körperlichen Bestandsaufnahme zu einem frei wählbaren Zeitpunkt. Allerdings müssen die laufend geführten Unterlagen strenge Regularien befolgen. Sowohl ein ordnungsgemäß geführtes Lagerbuch als auch eine nachprüfbare Dokumentation aller Ab- und Zugänge müssen vorhanden sein.
Die Lagerbestände aller einzelnen Waren werden anhand einer Lagerkartei permanent erfasst. So ergibt sich jederzeit eine exakte Auskunft über den Warenbestand. Diese Lagerkartei wird für jeden Artikel zu Beginn der permanenten Inventur angelegt und enthält Art, Menge und Wert. Ab diesem Zeitpunkt werden alle Ab- und Zugänge im Lagerbuch dokumentiert und in der Lagerkartei vermerkt.
Neben der fortdauernden buchmäßigen Inventur muss gleichfalls eine körperliche Inventur im Laufe des Geschäftsjahres ausgeführt werden, der Zeitpunkt ist jedoch frei wählbar. Es empfiehlt sich, einen günstigen Zeitpunkt abzupassen, etwa wenn der Bestand oder die Auftragslage niedrig ist. Der entscheidende Vorteil: Für die praktische Umsetzung bietet sich die mobile und digitale Inventur mit Scanner bestens an.
Viele Unternehmen benötigen zur Jahresinventur deutlich mehr Scanner als im Tagesgeschäft. Der Kauf zusätzlicher Hardware lohnt sich für wenige Einsatztage oft nicht. L-mobile bietet daher einen Leihgeräte-Service für Barcodescanner an: Aktuelle, geprüfte MDE-Geräte werden zum Wunschtermin geliefert, bereits mit den passenden Apps konfiguriert und sind sofort einsatzbereit. Dieser Service steht sowohl L-mobile-Kunden als auch Nutzern anderer Inventursoftware offen.
Eine gute Vorbereitung ist der entscheidende Faktor für eine fehlerfreie Inventur, unabhängig davon, ob analog oder digital gearbeitet wird. Sie verhindert häufige Fehlerquellen und ermöglicht exakte Ergebnisse.
Die digitale Inventur mit Scannern ist die logische Antwort auf die Anforderungen moderner Lagerprozesse. Wer heute noch mit Papierlisten arbeitet, verschenkt Zeit, riskiert Übertragungsfehler und belastet sein Team unnötig. Ob Stichtagsinventur, permanente Inventur oder Stichprobeninventur: Die richtige Software unterstützt alle gesetzlich anerkannten Verfahren und passt sich an die individuellen Anforderungen jedes Unternehmens an. Mit einer mobilen Inventurlösung wie L-mobile WMS läuft die Bestandsaufnahme schneller, sicherer und transparenter ab und ist dabei vollständig in das bestehende ERP-System integriert.
Unser kostenloses Whitepaper zeigt Ihnen, wie Sie typische Herausforderungen im Lager hinter sich lassen – seien es lange Suchzeiten, manuelle Datenübertragung oder fehlerhafte Bestände. Erfahren Sie, worauf es beim Digitalisieren ankommt – inklusive praktischer Tipps und Infos zur Einführung einer mobilen Scannerlösung.
Was ist eine digitale Inventur?
Die digitale Inventur ist die softwaregestützte Erfassung von Lagerbeständen mithilfe von Barcodescannern oder MDE-Geräten.
Wie funktioniert die Inventur mit einem Scanner?
Artikel oder Lagerplätze werden basierend auf wegeoptimierten Inventurlisten direkt vor Ort gescannt, die Mengen mobile eingetragen und in Echtzeit ans ERP-System zurückgemeldet. Eine integrierte Plausibilitätsprüfung erkennt Abweichungen automatisch und fordert zur Nachzählung auf.
Welche Inventurverfahren lassen sich digital abbilden?
Alle gesetzlich anerkannten Verfahren sind digital umsetzbar: Stichtagsinventur, vor- und nachverlegte Stichtagsinventur, permanente Inventur sowie Stichprobeninventur.
Muss ich für die Inventur neue Scanner kaufen?
Nein. Viele Unternehmen nutzen für die Jahresinventur einen Leihgeräte-Service. Dabei werden aktuelle, geprüfte MDE-Geräte zum Wunschtermin geliefert, bereits konfiguriert und sofort einsatzbereit. Das ist besonders wirtschaftlich, wenn der Mehrbedarf auf wenige Tage im Jahr begrenzt ist.
Was passiert, wenn ich die Inventur nicht durchführe?
Wer die gesetzlich vorgeschriebene Inventur nicht oder fehlerhaft durchführt, riskiert strafrechtliche Konsequenzen.

Tobias Mall unterstützt als Sales Manager bereits mehr als 50 Kunden bei der Digitalisierung ihrer Geschäftsprozesse. Er ist Experte für das ERP-System Proalpha und die Integration mobiler Softwarelösungen in den Bereichen Lagerlogistik, Produktion und Field Service.
